لماذا لا تحمل كل الخدمات التجميلية المعاملة نفسها؟
توضح HMRC في إشعار VAT رقم 701/57 أن إعفاء الخدمات الطبية المقدمة من المهنيين المسجلين يرتبط بشروط، منها أن تكون الخدمة ضمن المهنة المسجل فيها الممارس وأن يكون غرضها الرئيسي حماية صحة الشخص أو المحافظة عليها أو استعادتها. وتذكر أن الخدمات المقدمة لأسباب تجميلية بحتة تخضع للمعدل القياسي.
لذلك لا يثبت وجود طبيب أو ممرض في العيادة إعفاء كل خدمة، ولا يكفي وصف إجراء بأنه طبي أو تجميلي في قائمة الأسعار. تُراجع الحالة بحسب ظروفها. هذا المقال يشرح تنظيم المراجعة في المملكة المتحدة؛ لا يحدد التزام عيادتك الضريبي ولا يشرح ضريبة الخدمات الطبية في دول الخليج.
ابنِ قائمة خدمات تصلح للمراجعة
ابدأ بما تبيعه فعلًا، بما فيه الاستشارات والعلاجات والباقات والمنتجات المنفصلة. لكل بند اكتب وصف الخدمة، ومن يقدمها، وكيف تسعّرها، وأين تحفظ المعلومات المرتبطة بها. إذا كان الاسم التجاري يجمع خدمات مختلفة، افصلها للمراجعة بدل وضع تصنيف واحد يغطيها تلقائيًا.
أرسل القائمة إلى محاسب أو مستشار VAT مع تفاصيل نموذج عملك. اطلب توثيق القرار وأسبابه والمعلومات التي بُني عليها وما يستدعي إعادة النظر فيه. إذا تغيّر غرض الخدمة أو مقدمها أو طريقة تقديمها، أعد فتح السؤال بدل نسخ المعاملة السابقة دون تحقق.
ميّز بين القرار السريري والقرار المحاسبي
يجب أن يصف السجل السريري ما حدث والغرض الحقيقي من الرعاية. لا تغيّر الملاحظة الطبية بحثًا عن نتيجة ضريبية مرغوبة. يحتاج المحاسب إلى معلومات كافية للتقييم، مع تقييد الوصول إلى بيانات المرضى بحسب الحاجة والصلاحيات المناسبة.
كمثال تنظيمي، قد تستخدم العيادة اسمًا تجاريًا واحدًا لزيارات ذات أغراض مختلفة. السؤال الذي ترفعه للمستشار هو: ما المعلومات التي يحتاجها لتقييم كل نوع، وكيف ينعكس القرار على بند الخدمة والفاتورة؟ المثال ليس حكمًا بإعفاء إجراء بعينه أو خضوعه للضريبة.
احفظ أثر القرار مع إعداد الخدمة
قبل تعديل إعدادات البرنامج، اجمع القرار المراجع وتاريخ سريانه واسم من اعتمده. ثم اختبر كيف تظهر الخدمة في موعد تجريبي وما يراه الموظف في سجل الدفع والتفصيل المالي. لا تجعل قيمة ضريبية افتراضية في النظام بديلًا عن مراجعة التصنيف.
- احتفظ باسم الخدمة ووصفها والمرجع الذي راجعه المستشار.
- وثّق التصنيف وتاريخ التطبيق والمسؤول عن تغيير الإعداد.
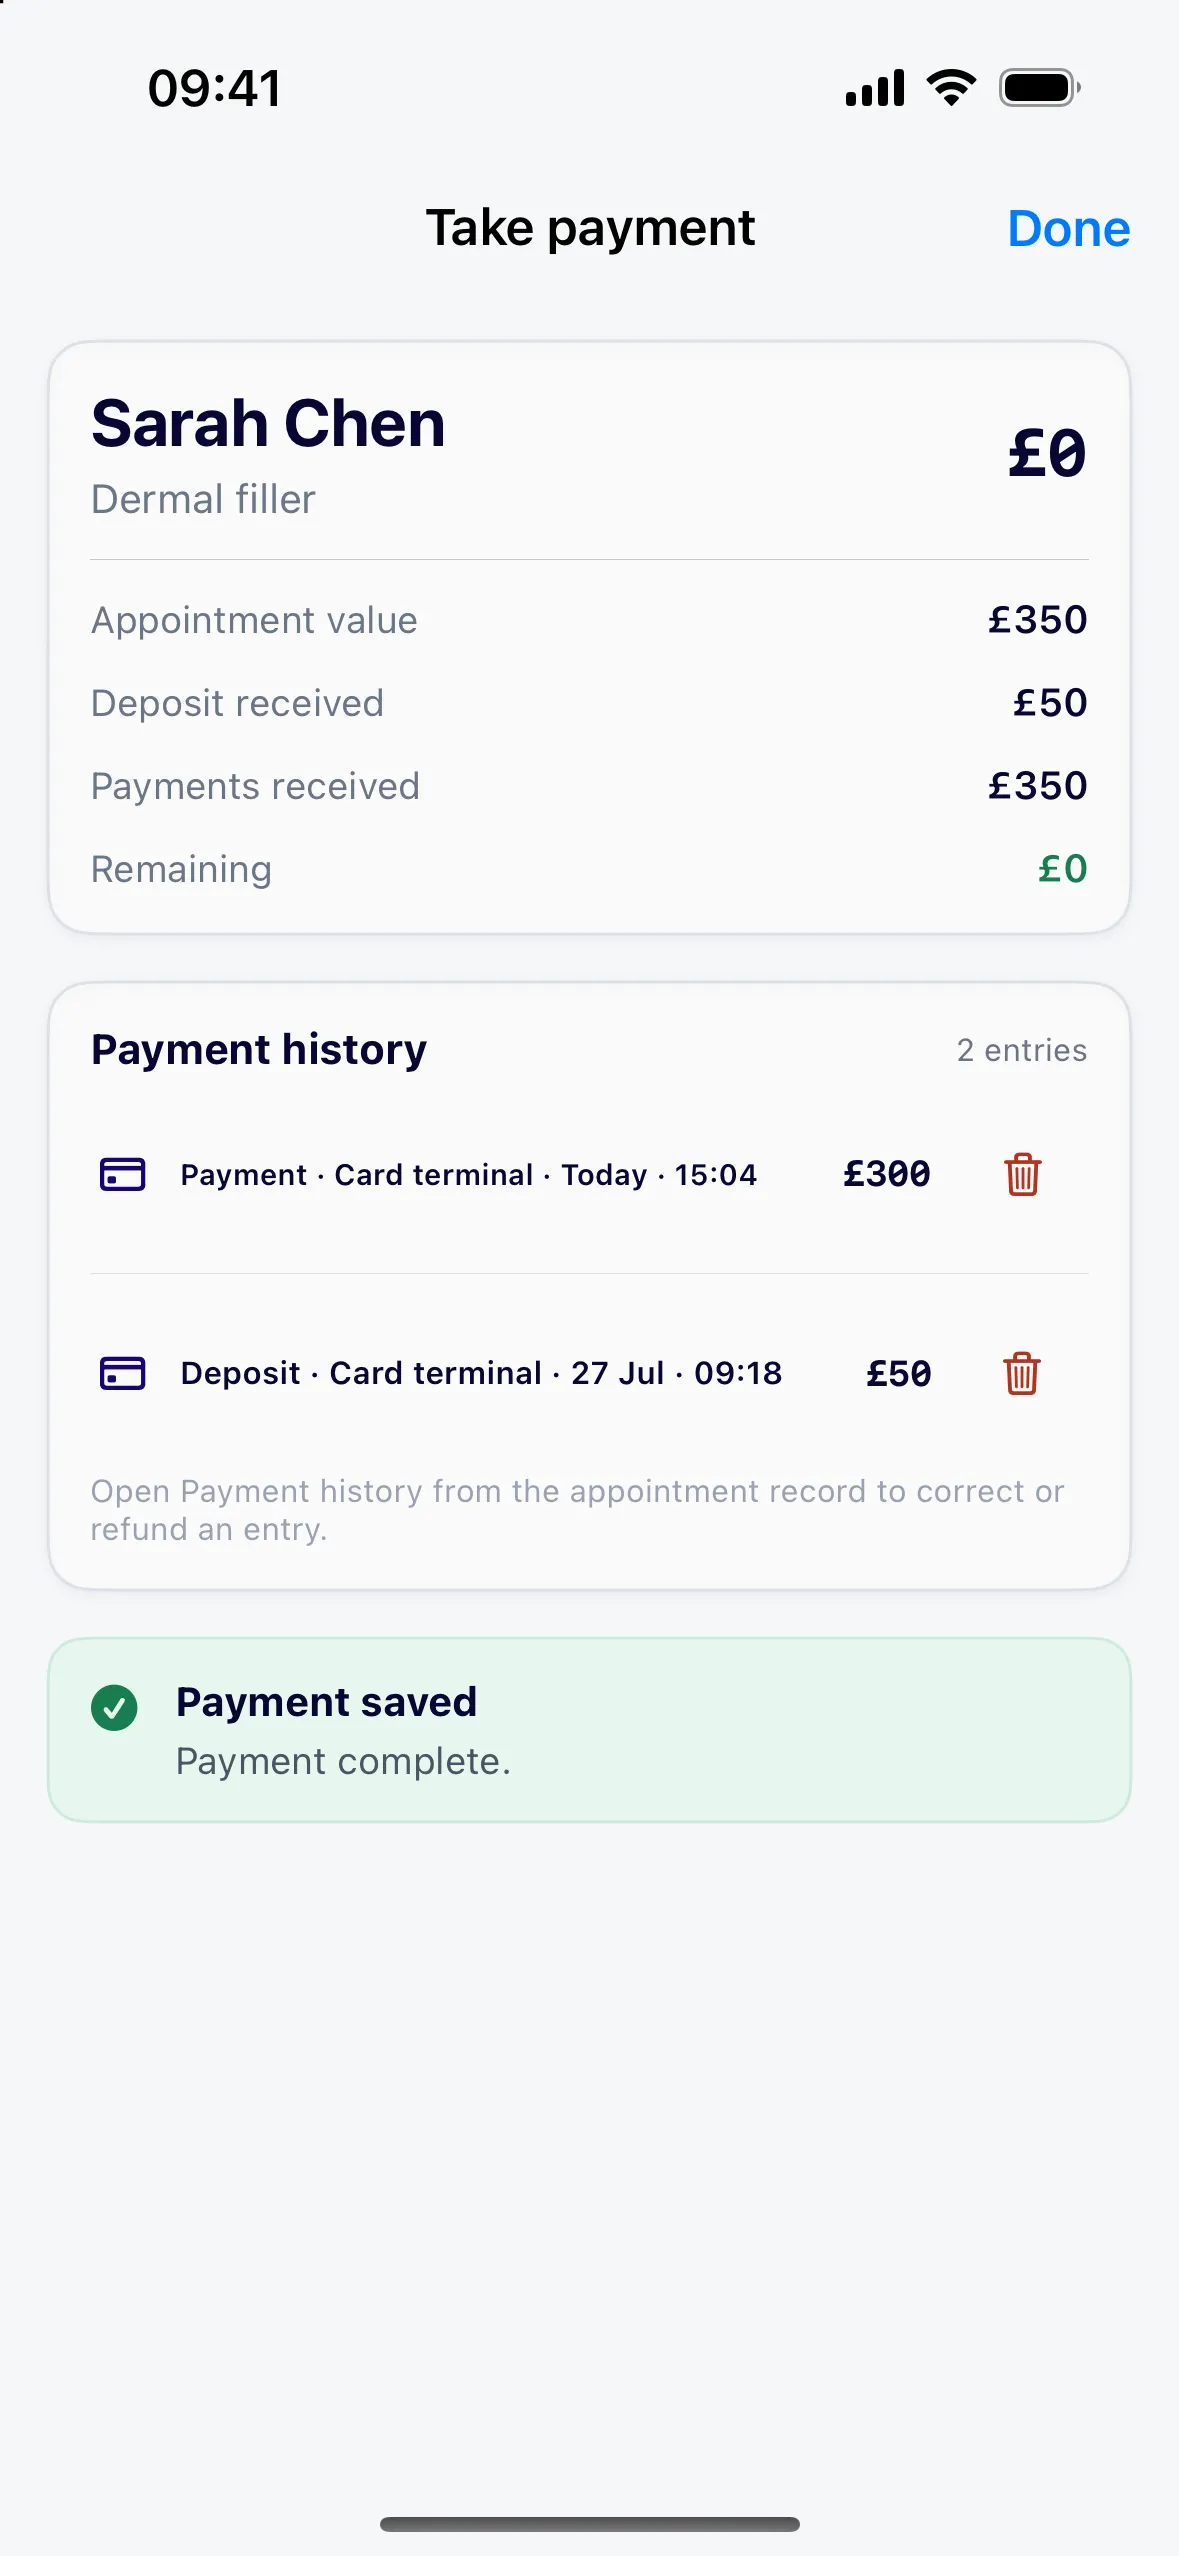
- راجع توافق المبلغ والضريبة والعربون والاسترداد مع التعليمات المحاسبية.
- سجّل الحالات التي تحتاج مراجعة منفصلة، مثل تغير نطاق الخدمة أو إضافة باقة.
جهّز الإقفال المالي من سجل واضح
افصل المبالغ المسجلة عن التوقعات، واحتفظ بالفواتير والمصروفات والاستردادات وتفاصيل الخدمات التي تخص الفترة. راجع ما إذا كانت تقاريرك تتيح للمحاسب تتبع الفرق بين المبلغ المحصل والرسوم والضريبة. لا تفترض أن تقرير الإيراد يعادل إقرار VAT جاهزًا.
إذا كانت العيادة تقدم أنشطة خاضعة وأخرى معفاة، فناقش مع المستشار أثر ذلك على ضريبة المدخلات والتكاليف المشتركة. تشير HMRC إلى قواعد الإعفاء الجزئي في هذا السياق. لا تستنتج أن كل ضريبة على المشتريات قابلة للاسترداد لمجرد أن الشركة مسجلة في VAT.
كيف يساعد Nuemed في التنظيم؟
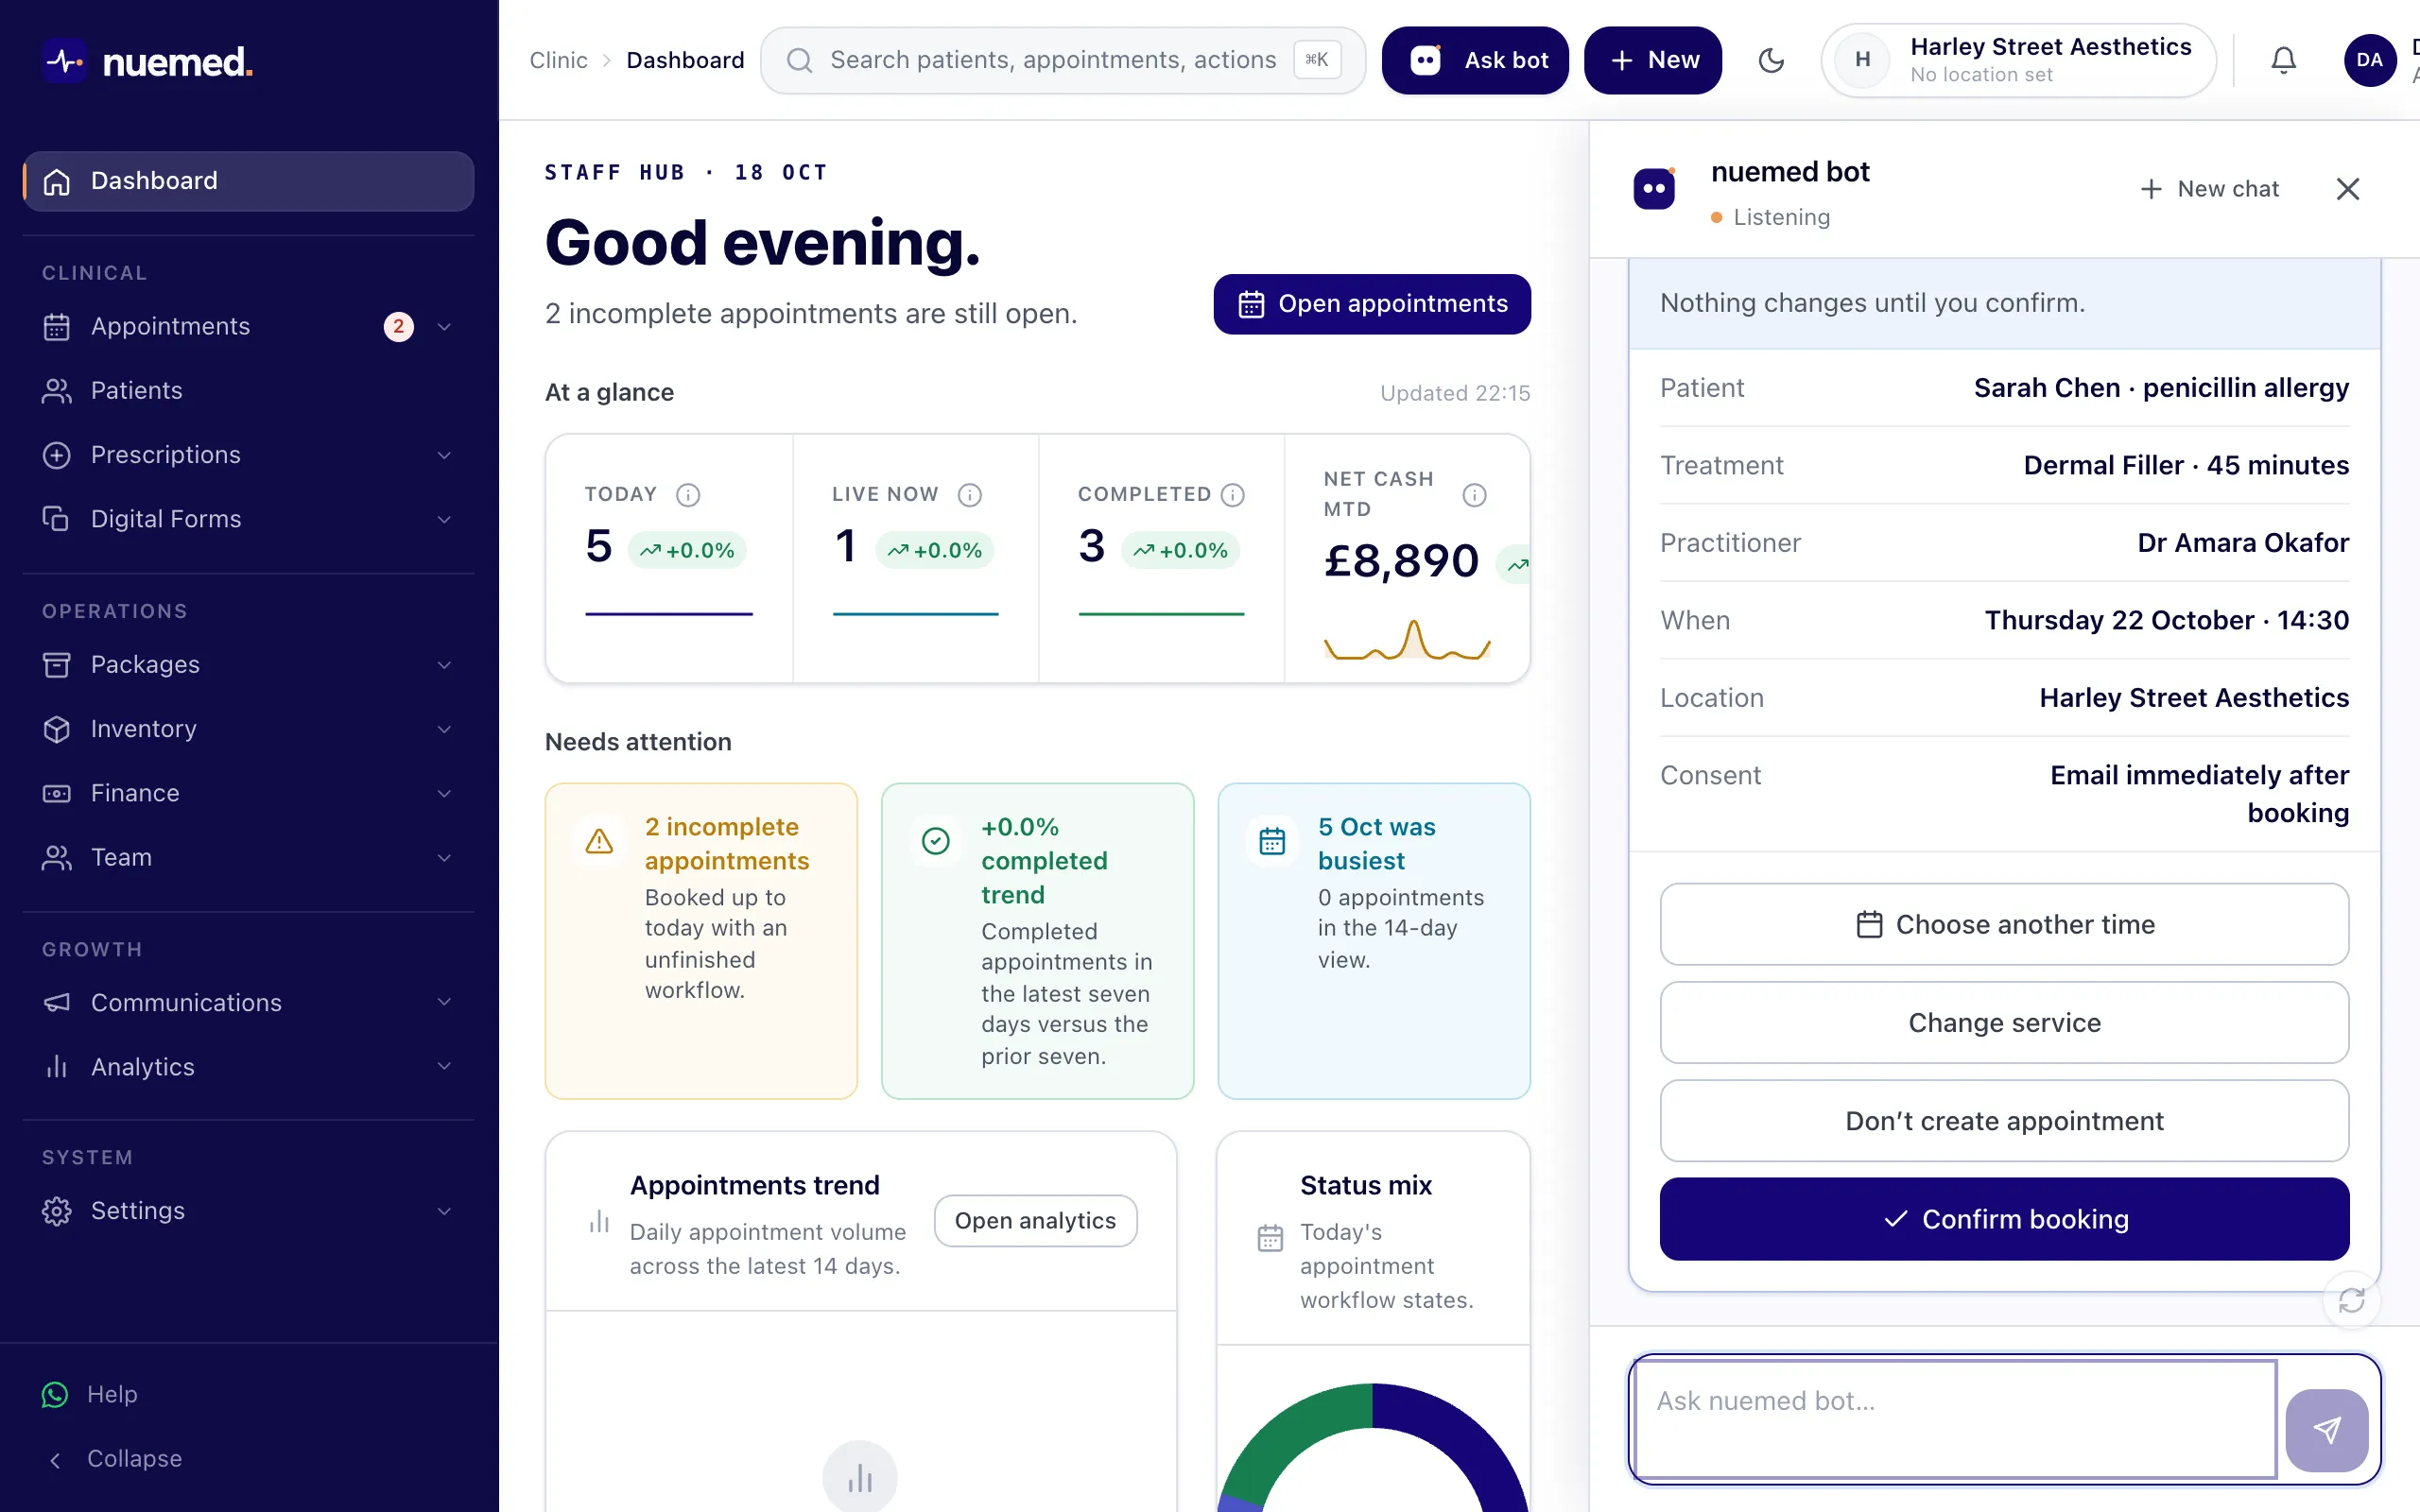
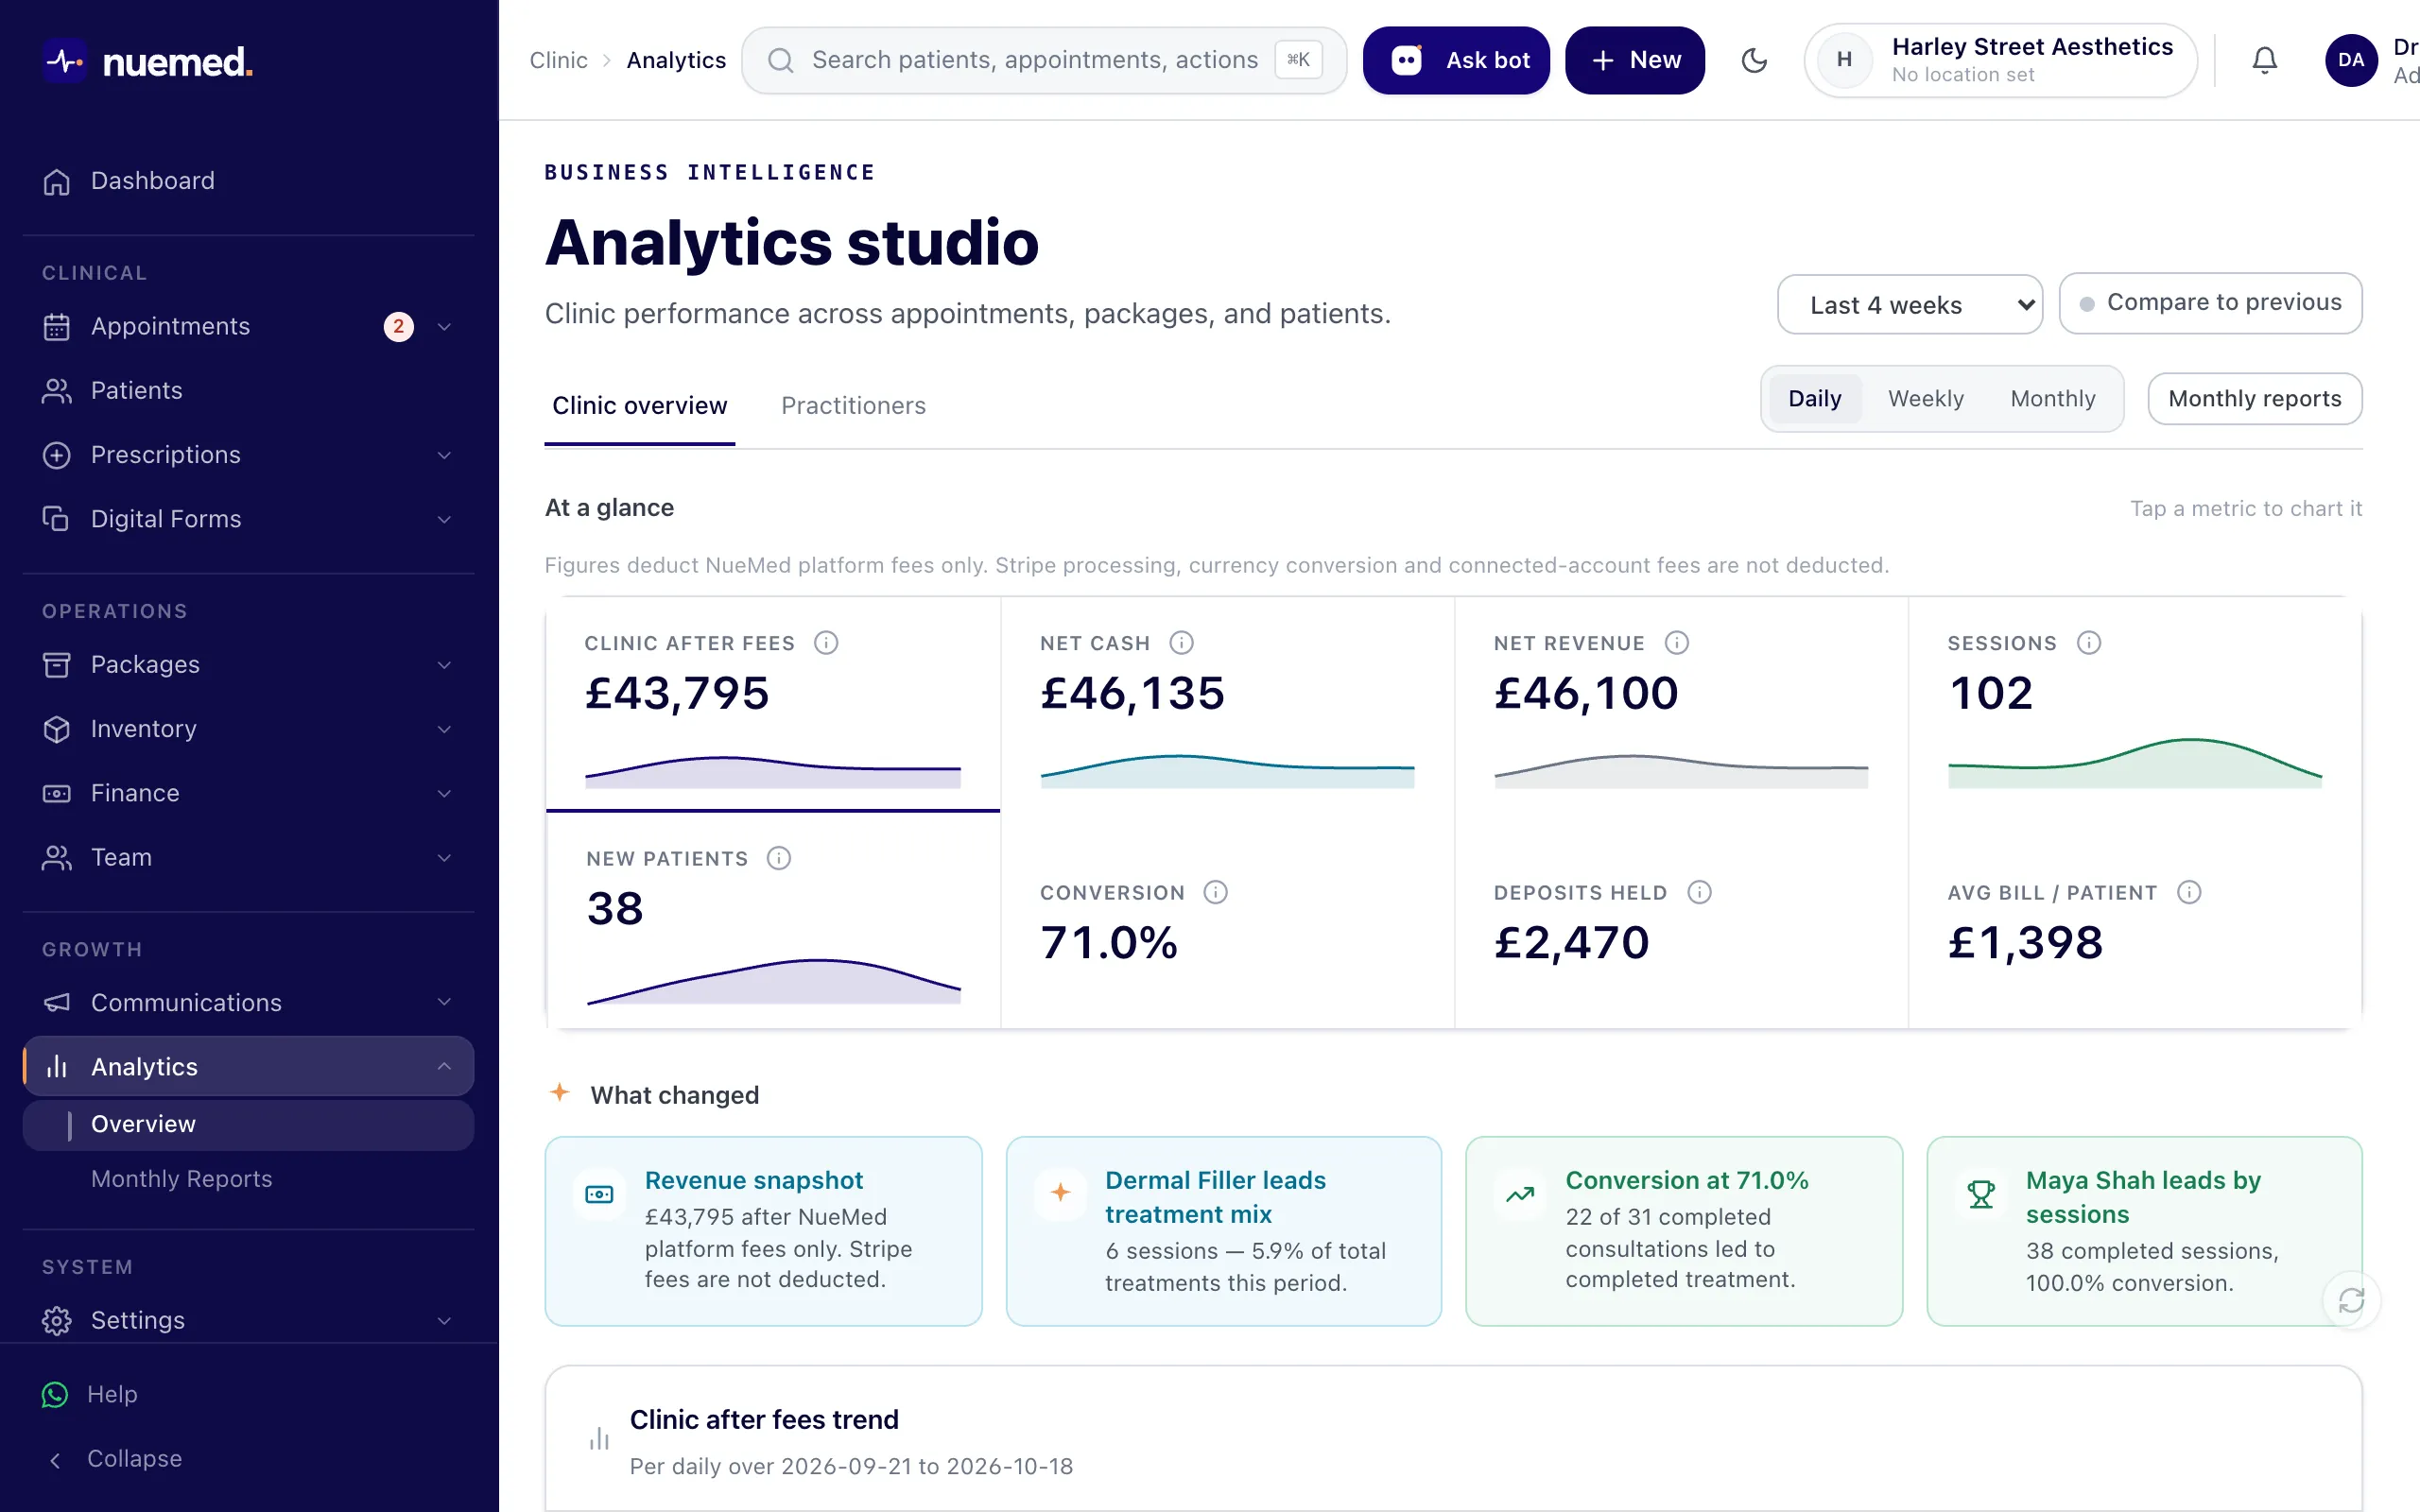
يربط Nuemed السجل المالي بسياق المريض والموعد، ويدعم إعدادات ضريبية قابلة للضبط وسجلات المدفوعات والمصروفات. يستطيع الفريق المخوّل مراجعة الأرقام والرجوع إلى التفاصيل المرتبطة بالزيارة. يبقى اختيار المعاملة الصحيحة وإعداد الإقرار ومراجعته مع العيادة ومستشاريها.
استخدم العرض العملي لاختبار خدمة من عيادتك بعد تحديد معاملتها مع المحاسب. راجع سيناريو عربون ثم تسوية أو استرداد، واسأل كيف تحصل على التفاصيل التي يحتاجها إقفال الفترة. جهّز مثالًا دون بيانات مرضى بدل إرسال ملف صحي عبر رسالة استفسار.
متى تعيد مراجعة التصنيف؟
عند إضافة خدمة أو تغيير طريقة تقديمها، أو تعديل هيكل النشاط، أو ظهور إرشاد رسمي ذي صلة. راجع إشعار HMRC الحالي والمشورة المناسبة، واحتفظ بتاريخ المراجعة مع القرار. تنظيم الأدلة من البداية أسهل من محاولة تفسير قائمة طويلة من المدفوعات بعد نهاية الفترة.